
Assurance après une suspension de permis : que faire et combien ça coûte ?
Après un retrait de permis, qu’il s’agisse d’une suspension, d’une annulation ou d’une invalidation, prévenez votre assureur dans les 15 jours qui suivent la notification. Faites ce courrier avant tout le reste, car c’est lui qui protège votre contrat, et votre indemnisation si vous avez un accident.
Votre plan d’action
Déclarez la suspension de permis à votre assureur par lettre recommandée avec accusé de réception, dans les 15 jours suivant la notification de la décision.
Joignez la copie de la décision et indiquez la durée de la suspension, car la surprime maximale autorisée en dépend.
Gardez votre voiture assurée pendant la suspension, même si elle reste au garage. Tant qu’elle est en état de rouler, elle doit rester assurée.
Lisez la réponse de l’assureur avant de changer de contrat. Il peut maintenir le contrat, appliquer une surprime plafonnée ou résilier.
Cherchez un nouvel assureur dès la lettre de résiliation, et saisissez le Bureau central de tarification si un assureur refuse de vous couvrir.
Pourquoi déclarer votre suspension à l’assureur ?
Parce que c’est obligatoire, et parce que se taire peut coûter bien plus cher que la surprime. L’article L113-2 du Code des assurances vous impose de signaler sous 15 jours tout ce qui aggrave le risque couvert. Une suspension en fait partie.
L’obligation vaut pour toutes les mesures, rappelle le site Service Public : suspension administrative ou judiciaire, annulation et invalidation. Même quand le retrait n’est que provisoire. Et les 15 jours partent de la notification, pas de la fin de la suspension.
Et si vous ne dites rien ? Tout dépend de ce que l’assureur découvre, et à quel moment :
Vous avez oublié, et il l’apprend avant un accident : il peut augmenter votre prime ou résilier le contrat (article L113-9).
Vous avez oublié, et il l’apprend après un accident : votre indemnité est réduite en proportion de la prime que vous auriez dû payer (article L113-9).
Vous l’avez caché volontairement : le contrat peut être annulé, et l’assureur garde les primes déjà payées (article L113-8).
Comment déclarer la suspension à votre assureur ?
Une lettre recommandée avec accusé de réception suffit, adressée au service qui gère votre contrat. Inutile de partir d’une page blanche, car Service Public propose un modèle de lettre gratuit.
Indiquez dans votre courrier :
votre nom, votre numéro de contrat et l’immatriculation du véhicule ;
la mesure reçue : suspension administrative, suspension judiciaire, annulation ou invalidation ;
la date de notification et la durée de la mesure ;
la copie de la décision (arrêté du préfet, jugement ou lettre 48SI).
Votre suspension fait suite à une alcoolémie ou à un délit de fuite ? Dites-le aussi, car le Code des assurances empêche l’assureur de cumuler sans limite deux majorations pour une même infraction. Rangez l’accusé de réception avec les papiers de votre permis. En cas de désaccord, c’est la preuve que vous avez tenu le délai.
L’erreur à éviter : Certains attendent la fin de la suspension pour prévenir leur assureur, en se disant qu’ils ne conduisent plus de toute façon. Pourtant, les 15 jours courent dès la notification. Vous, envoyez votre recommandé dans la semaine.
Combien coûte une suspension de permis sur votre assurance ?
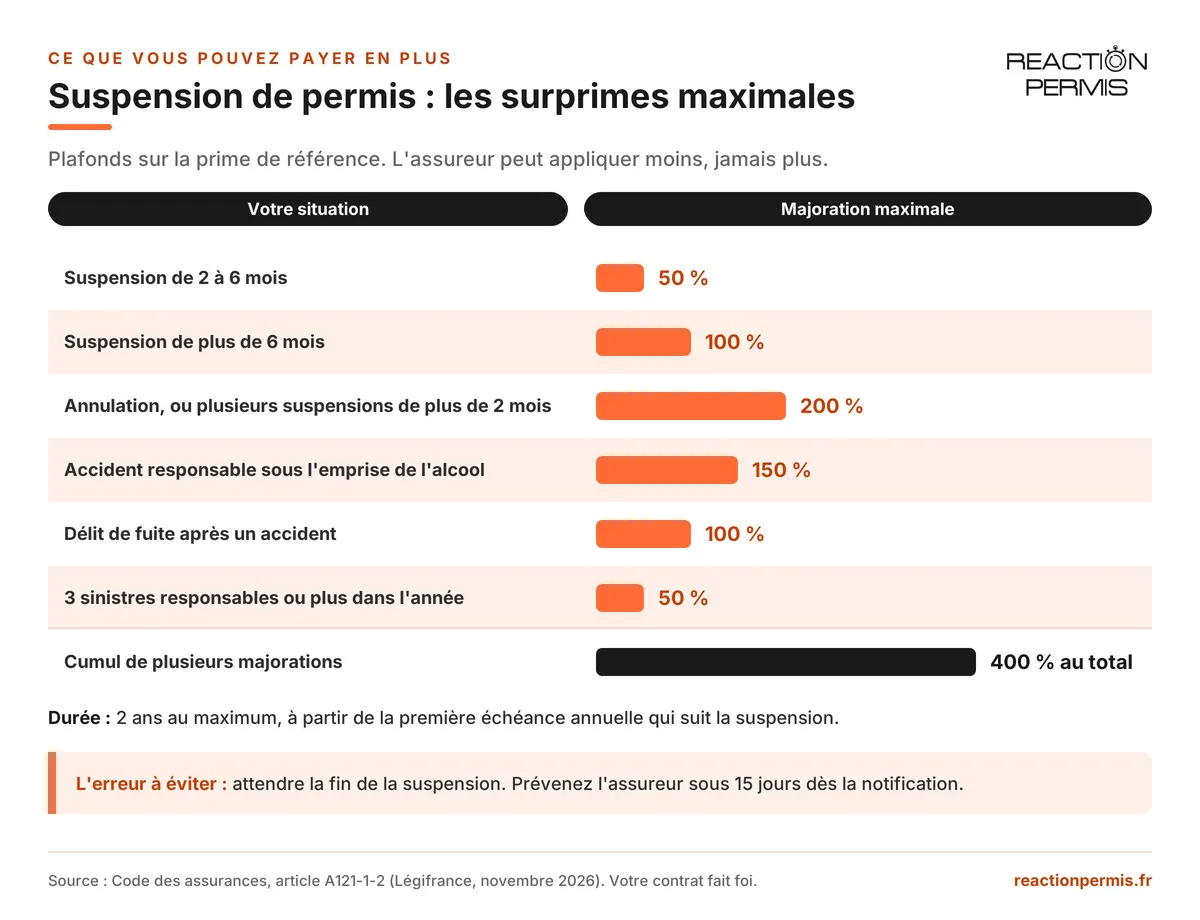
Votre prime peut augmenter, mais pas sans limite. L’article A121-1-2 du Code des assurances fixe un plafond pour chaque situation, et l’assureur peut rester en dessous, jamais au-dessus.
Votre situation | Majoration maximale |
|---|---|
Suspension de 2 à 6 mois | 50 % |
Suspension de plus de 6 mois | 100 % |
Annulation, ou plusieurs suspensions de plus de 2 mois sur la même période de référence | 200 % |
Accident dont vous êtes responsable, en état d’imprégnation alcoolique | 150 % |
Délit de fuite après un accident | 100 % |
3 sinistres responsables ou plus sur la période annuelle de référence | 50 % |
Cumul de plusieurs majorations | 400 % au total |
Trois choses à savoir pour lire votre prochain avis d’échéance :
Le pourcentage s’applique à la prime de référence de la responsabilité civile, pas forcément à toute votre cotisation. Avec une prime de référence de 400 €, une suspension de 4 mois vous coûte au plus 200 € de plus par an.
La hausse s’arrête au bout de 2 ans au plus, à compter de la première échéance annuelle qui suit la suspension.
Une suspension de 6 mois pile reste dans la tranche à 50 %. Ne la confondez pas avec le seuil du test psychotechnique, qui devient obligatoire dès 6 mois de suspension.
Que faire si votre assureur résilie votre contrat ?
Votre assureur peut aussi mettre fin au contrat, dans trois cas :
après un accident sous alcool ou stupéfiants, ou une infraction qui entraîne une suspension d’au moins 1 mois ou une annulation, si le contrat le prévoit. La résiliation prend effet 30 jours après sa notification ;
après votre déclaration d’aggravation du risque (article L113-4). Soit il résilie, avec effet 10 jours après sa notification. Soit il vous propose une nouvelle prime, et il peut résilier si vous la refusez ou ne répondez pas sous 30 jours ;
à l’échéance annuelle, avec 2 mois de préavis.
Vous avez reçu une lettre de résiliation ? Suivez cet ordre :
Notez la date de fin du contrat. Votre voiture doit être couverte par un autre assureur dès le lendemain.
Demandez votre relevé d’information à l’ancien assureur. Tout nouvel assureur vous le réclamera.
Demandez des devis aux assureurs et courtiers qui acceptent les conducteurs résiliés. Mentionnez la suspension dans chaque questionnaire, car la cacher à un nouvel assureur pose le même problème qu’à l’ancien.
Saisissez le Bureau central de tarification si un assureur refuse ou ne répond pas sous 15 jours. Le BCT oblige un assureur à vous couvrir en responsabilité civile, au tarif qu’il fixe. La procédure prend environ 2 mois, donc lancez-la sans attendre.
Une autre piste consiste à vous faire ajouter comme conducteur secondaire sur le contrat d’un proche. C’est possible si votre suspension est déclarée et si vous n’êtes pas, en pratique, la personne qui conduit le plus. Sinon, c’est une fausse déclaration.
Pendant la suspension de permis, votre voiture doit-elle rester assurée ?
Tant qu’elle est en état de rouler, elle doit être assurée au moins en responsabilité civile. La seule exception serait une voiture hors d’état de marche, à laquelle il manque les roues, la batterie ou le réservoir. Mettre en circulation une voiture non assurée expose à une amende jusqu’à 3 750 €.
Elle roule moins ? Demandez à votre assureur d’adapter le contrat. Si quelqu’un de votre entourage doit la conduire, vérifiez la clause de prêt du volant ou déclarez cette personne comme conducteur.
Accident sous alcool : que couvre encore votre assurance ?
Les victimes restent indemnisées, qu’il s’agisse des personnes blessées ou des véhicules abîmés. Une clause qui vous retirerait la garantie après une condamnation pour alcool ou stupéfiants n’a aucune valeur (article L211-6 du Code des assurances).
Pour vos propres dommages, c’est une autre affaire. Les garanties du conducteur et des dommages à votre voiture peuvent exclure la conduite en état alcoolique. Relisez les exclusions de vos conditions générales.
Côté prime, comptez jusqu’à 150 % de majoration si l’accident est de votre fait. Si la même alcoolémie entraîne aussi une suspension, les deux majorations ne s’additionnent pas sans limite. Et l’assureur peut aussi résilier le contrat.
Le cas pratique avec l’anecdote de Léa
Le mardi 3 mars, vers 10 h, Léa ouvre l’arrêté du préfet. Six mois de suspension. Sa voiture va dormir au garage, alors l’assurance peut bien attendre, se dit-elle.
Le lendemain soir, en rangeant ses papiers, elle retombe sur son contrat et se ravise. Elle poste une lettre recommandée avec accusé de réception, la copie de l’arrêté jointe. Elle avait jusqu’au 18 mars, elle est large.
Fin mars, la réponse arrive. Son assureur la garde, avec une surprime. Six mois pile, c’est encore la tranche à 50 %. Sur sa prime de référence de 400 €, cela fait au plus 200 € de plus par an, et pendant deux ans au maximum. La voiture, elle, reste assurée.
Elle a eu le bon réflexe, mais elle aurait pu se tromper, comme on peut le faire dans sa situation. Par exemple, en attendant septembre et la fin de sa suspension pour écrire. Le délai de 15 jours aurait été dépassé de loin, et le moindre sinistre entre-temps aurait pu réduire son indemnisation.
Et ensuite ? Avant de reprendre le volant, Léa passera le test psychotechnique, puis le contrôle médical.
Et pour récupérer votre permis de conduire ?
La surprime disparaît au bout de 2 ans au plus. Votre permis de conduire, lui, ne revient qu’après les démarches médicales. Après une suspension de plus d’1 mois, passez la visite médicale. À partir de 6 mois de suspension, après une annulation ou une invalidation, passez d’abord le test psychotechnique.
Chez Réaction Permis, le test coûte à partir de 100 € TTC et dure environ 45 minutes. Vous avez le résultat le jour même, et l’annulation reste gratuite jusqu’à 48 h avant.
Deux ans au plus, à compter de la première échéance annuelle qui suit la suspension. Après, l’assureur ne peut plus vous la réclamer. Pendant ce temps, elle ne dépasse pas 50 % de la prime de référence pour une suspension de 2 à 6 mois, ni 100 % au-delà. Votre bonus-malus, lui, ne se dégrade qu’après un accident dont vous êtes responsable, même en partie.
Oui, même courte, une suspension se déclare à l’assureur dans les 15 jours qui suivent la notification. La bonne nouvelle, c’est que le barème en vigueur ne prévoit aucune majoration en dessous de 2 mois. Attention quand même : dès 1 mois de suspension, l’assureur peut résilier si votre contrat le prévoit.
Oui, s’il a un permis valide et si votre contrat le couvre. Regardez la clause de prêt du volant dans vos conditions générales. Si elle ne suffit pas, déclarez-le comme conducteur auprès de votre assureur. Et gardez la voiture assurée pendant toute la suspension, même si personne ne la conduit, tant qu’elle est en état de rouler.
Comme pour une suspension, prévenez votre assureur dans les 15 jours. L’addition est plus lourde : jusqu’à 200 % de majoration sur la prime de référence, pendant 2 ans au plus, et une résiliation possible si le contrat le prévoit. Pour obtenir un nouveau permis, passez d’abord le test psychotechnique, puis le contrôle médical, avant de déposer votre demande.
Commentaires (0)
Aucun commentaire pour le moment. Soyez le premier à réagir.
Laisser un commentaire
Aller plus loin